根据中文在线近期披露的数据:当前中国所有AI的Token消耗份额里,AI短剧与视频生成占了55%,是第二名电商营销的两倍多,软件开发的三倍多。也就是说,全中国一半以上的Token都被用来讲霸总逆袭的故事了。一边是短视频平台上充斥着各种教你怎么做AI漫剧的课程,另一边,我们也鲜少再听到半年前关于做短剧、漫剧一夜暴富的财富故事了。从爆发到平静,这个行业只用了半年,跟短剧自己的节奏一样快。
一、从供需关系,看看短剧市场怎么了
经济学有一个基础概念叫供需关系:供过于求,价格就跌;供不应求,价格就涨。这套朴素的道理,非常适合用来分析当前的短剧市场。
一方面,短剧当前的供给端,是教科书级别的产能核爆。 广电总局9月17日在国新办发布会上给过一个数:今年前8个月,新上线微短剧43万部,是去年全年的13倍,其中AI制作的占了九成。AI 把一部剧的成本从真人时代的50万打到三五万,开机门槛几乎等于没有。结果就是万播收益从去年的30到100元,一路跌到现在的5到10元。以五千万播放量作为盈亏线,能回本的不足1.3%——相当于每77部里才有1部回本,约九成微短剧在亏损。今年一个季度之内,还活跃的承制方就从1216家掉到698家。
但另一方面,如果单纯看需求端,仍保持较快的增速。过去四个月,短剧用户净增1.33亿,涨幅接近20%,创近两年新高。月人均刷短剧26.9小时,用户粘性已经超过了在线视频。红果的势头更猛,今年一月日活刚破亿,七月就到了1.68亿,单款 App 的日活,超过了爱优腾芒四家加起来的总和。市场规模也在快速增长,去年刚破千亿,今年预计冲到1210亿。整个市场仍然是在增长的,如果不看供给曲线,只看需求曲线,甚至可以说极其健康。看的人一个没少,花的时间越来越长,只是大家可选择的实在太多。
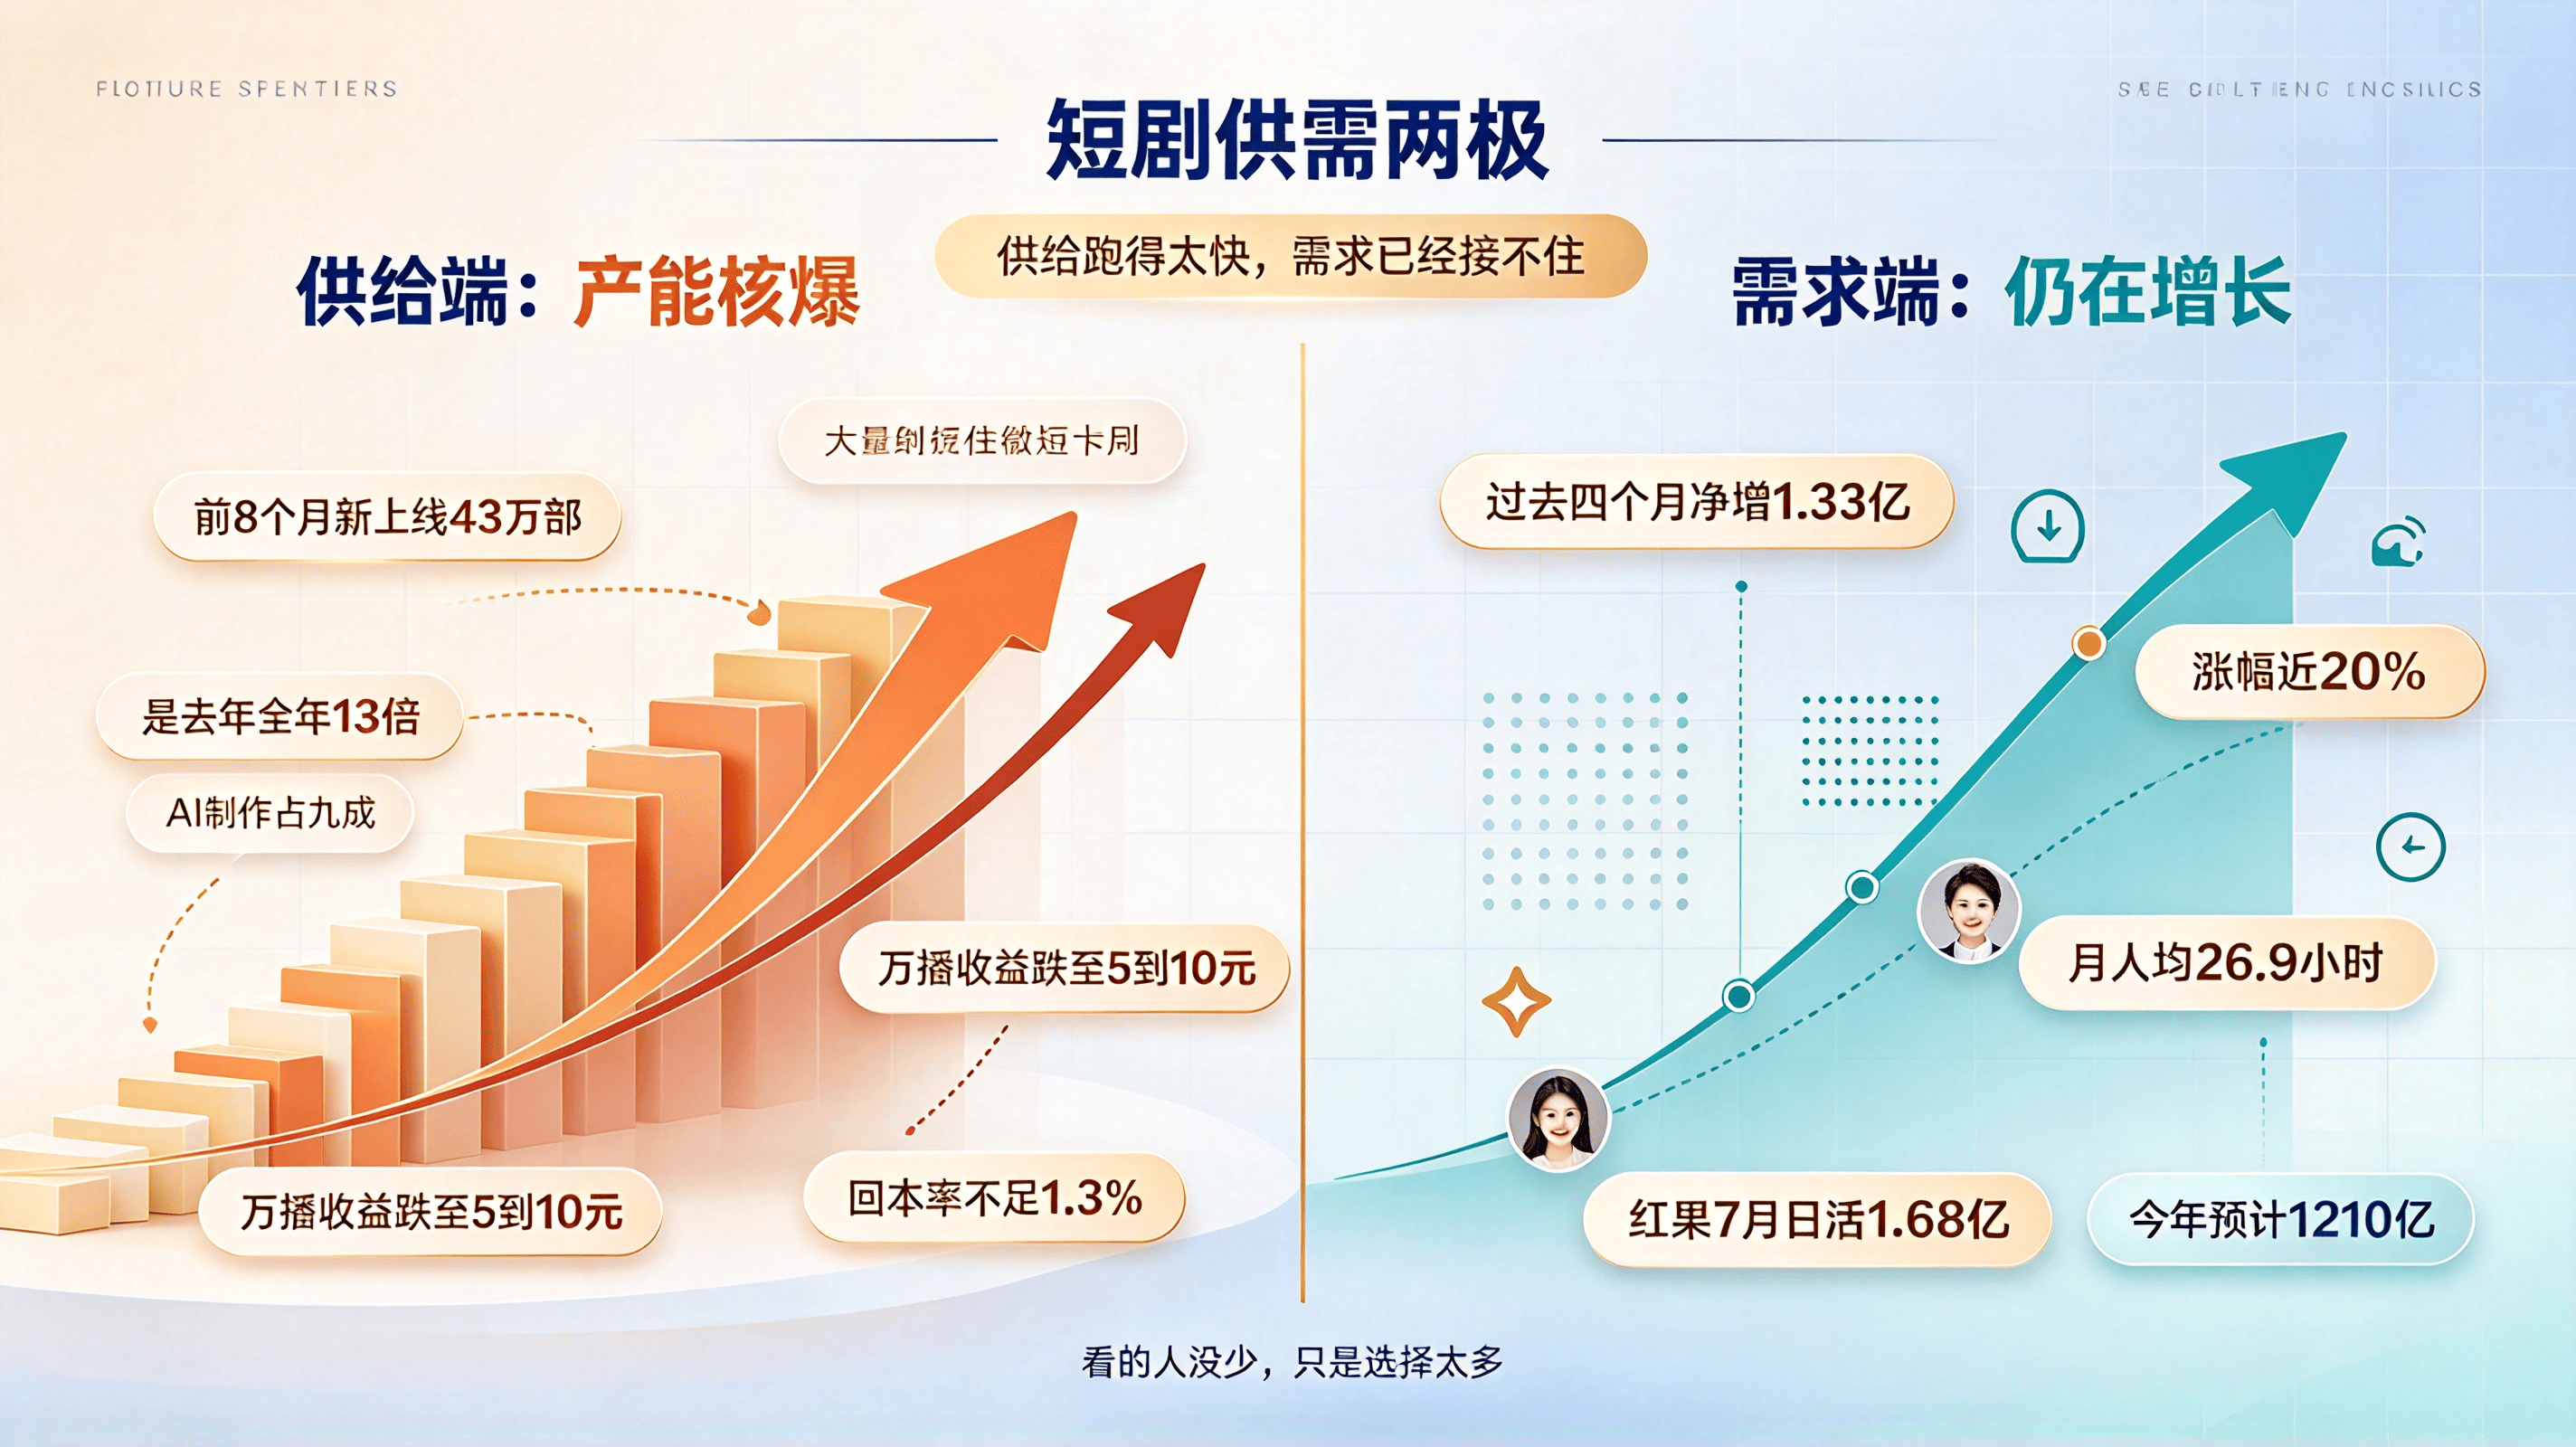
很明显,短剧市场当前的核心问题就在于,哪怕是健康发展的需求端也暂时承接不了核爆级别的供给。同时,这样的产能核爆,也正在悄悄消耗观众的审美耐心。当43万部短剧堆在同一个货架上,本身就在极大的消耗观众的注意力。而如果这43万部里绝大部分只是换皮的套路,观众被反复喂相似的爽点,阈值只会越来越高。
有意思的是,恰恰是这个消耗,埋下了出清的引信。当观众不再为换皮买账,低质供给就活不下去了。关于供需关系,还有一个规律,供需均衡不是常态,不均衡才是常态,但是不均衡总在向均衡运动。所以,在需求端健康发展的当下,我们可以期待一个供给回归理性的时代,当前的短剧市场,或许就是在熬,熬到过剩产能出清,优质作品占比更高的,春暖花开。
二、监管也在致力于创造一个更有效的市场
9月1日,《微短剧发展管理办法》正式施行——这是行业的第一部专项规章。当我们把它放在供需的框架里看,它实质上就是要帮这个市场更快、更少痛苦地回到均衡。
新规主要做的就是给供给端装上闸门。首先,新规按投资额把短剧分成三类来管:头部的大制作(真人剧三百万以上、AI 剧八十万以上)要向总局备案、审核、拿证,没备案不能开机,没证不能播出;腰部由省级广电管理;尾部的小成本作品,交给平台自审、定期报备。申报主体必须持牌,个人不能直接申报。从制度上,"谁都能拍、谁都能播"的时代结束了。
但闸门没有把门焊死。双轨的另一面,是给个人创作留了通道:几千到几万块成本的 AI 漫剧,基本落在平台自审的三类池子里——个人注册个工作室,就能把剧做完、上线。政策层面也在呼应这一点:今年 6 月,工信部等七部门联合发文,明确"加快培育人工智能一人公司",全国已有二十多个城市出台了专项扶持。抬高粗放供给的门槛,但不抬高认真创作的门槛。
同时,新规也提到要通过“算法”遏制“劣币驱逐良币”。办法明令平台不得使用诱导沉迷、过度消费的算法模型,要优先推荐优质内容。这样,也从需求端遏制了低质供给驱逐优秀作品的空间。
三、旺盛需求下,大厂仍在加码
据彭博社报道,字节跳动 2026 年资本开支计划最高 700 亿美元,绝大部分投向 AI 基础设施,视频生成模型 Seedance逆势涨价约 50%。从结果来看,似乎大厂的扩张,本来就在助力供给端的暴涨。但换个角度看,在大厂的账本里,短剧的“内容生产者”,不是 "供给方",是它的客户,是它的需求。43万部短剧产出,意味着有海量的客户在烧它的 Token。
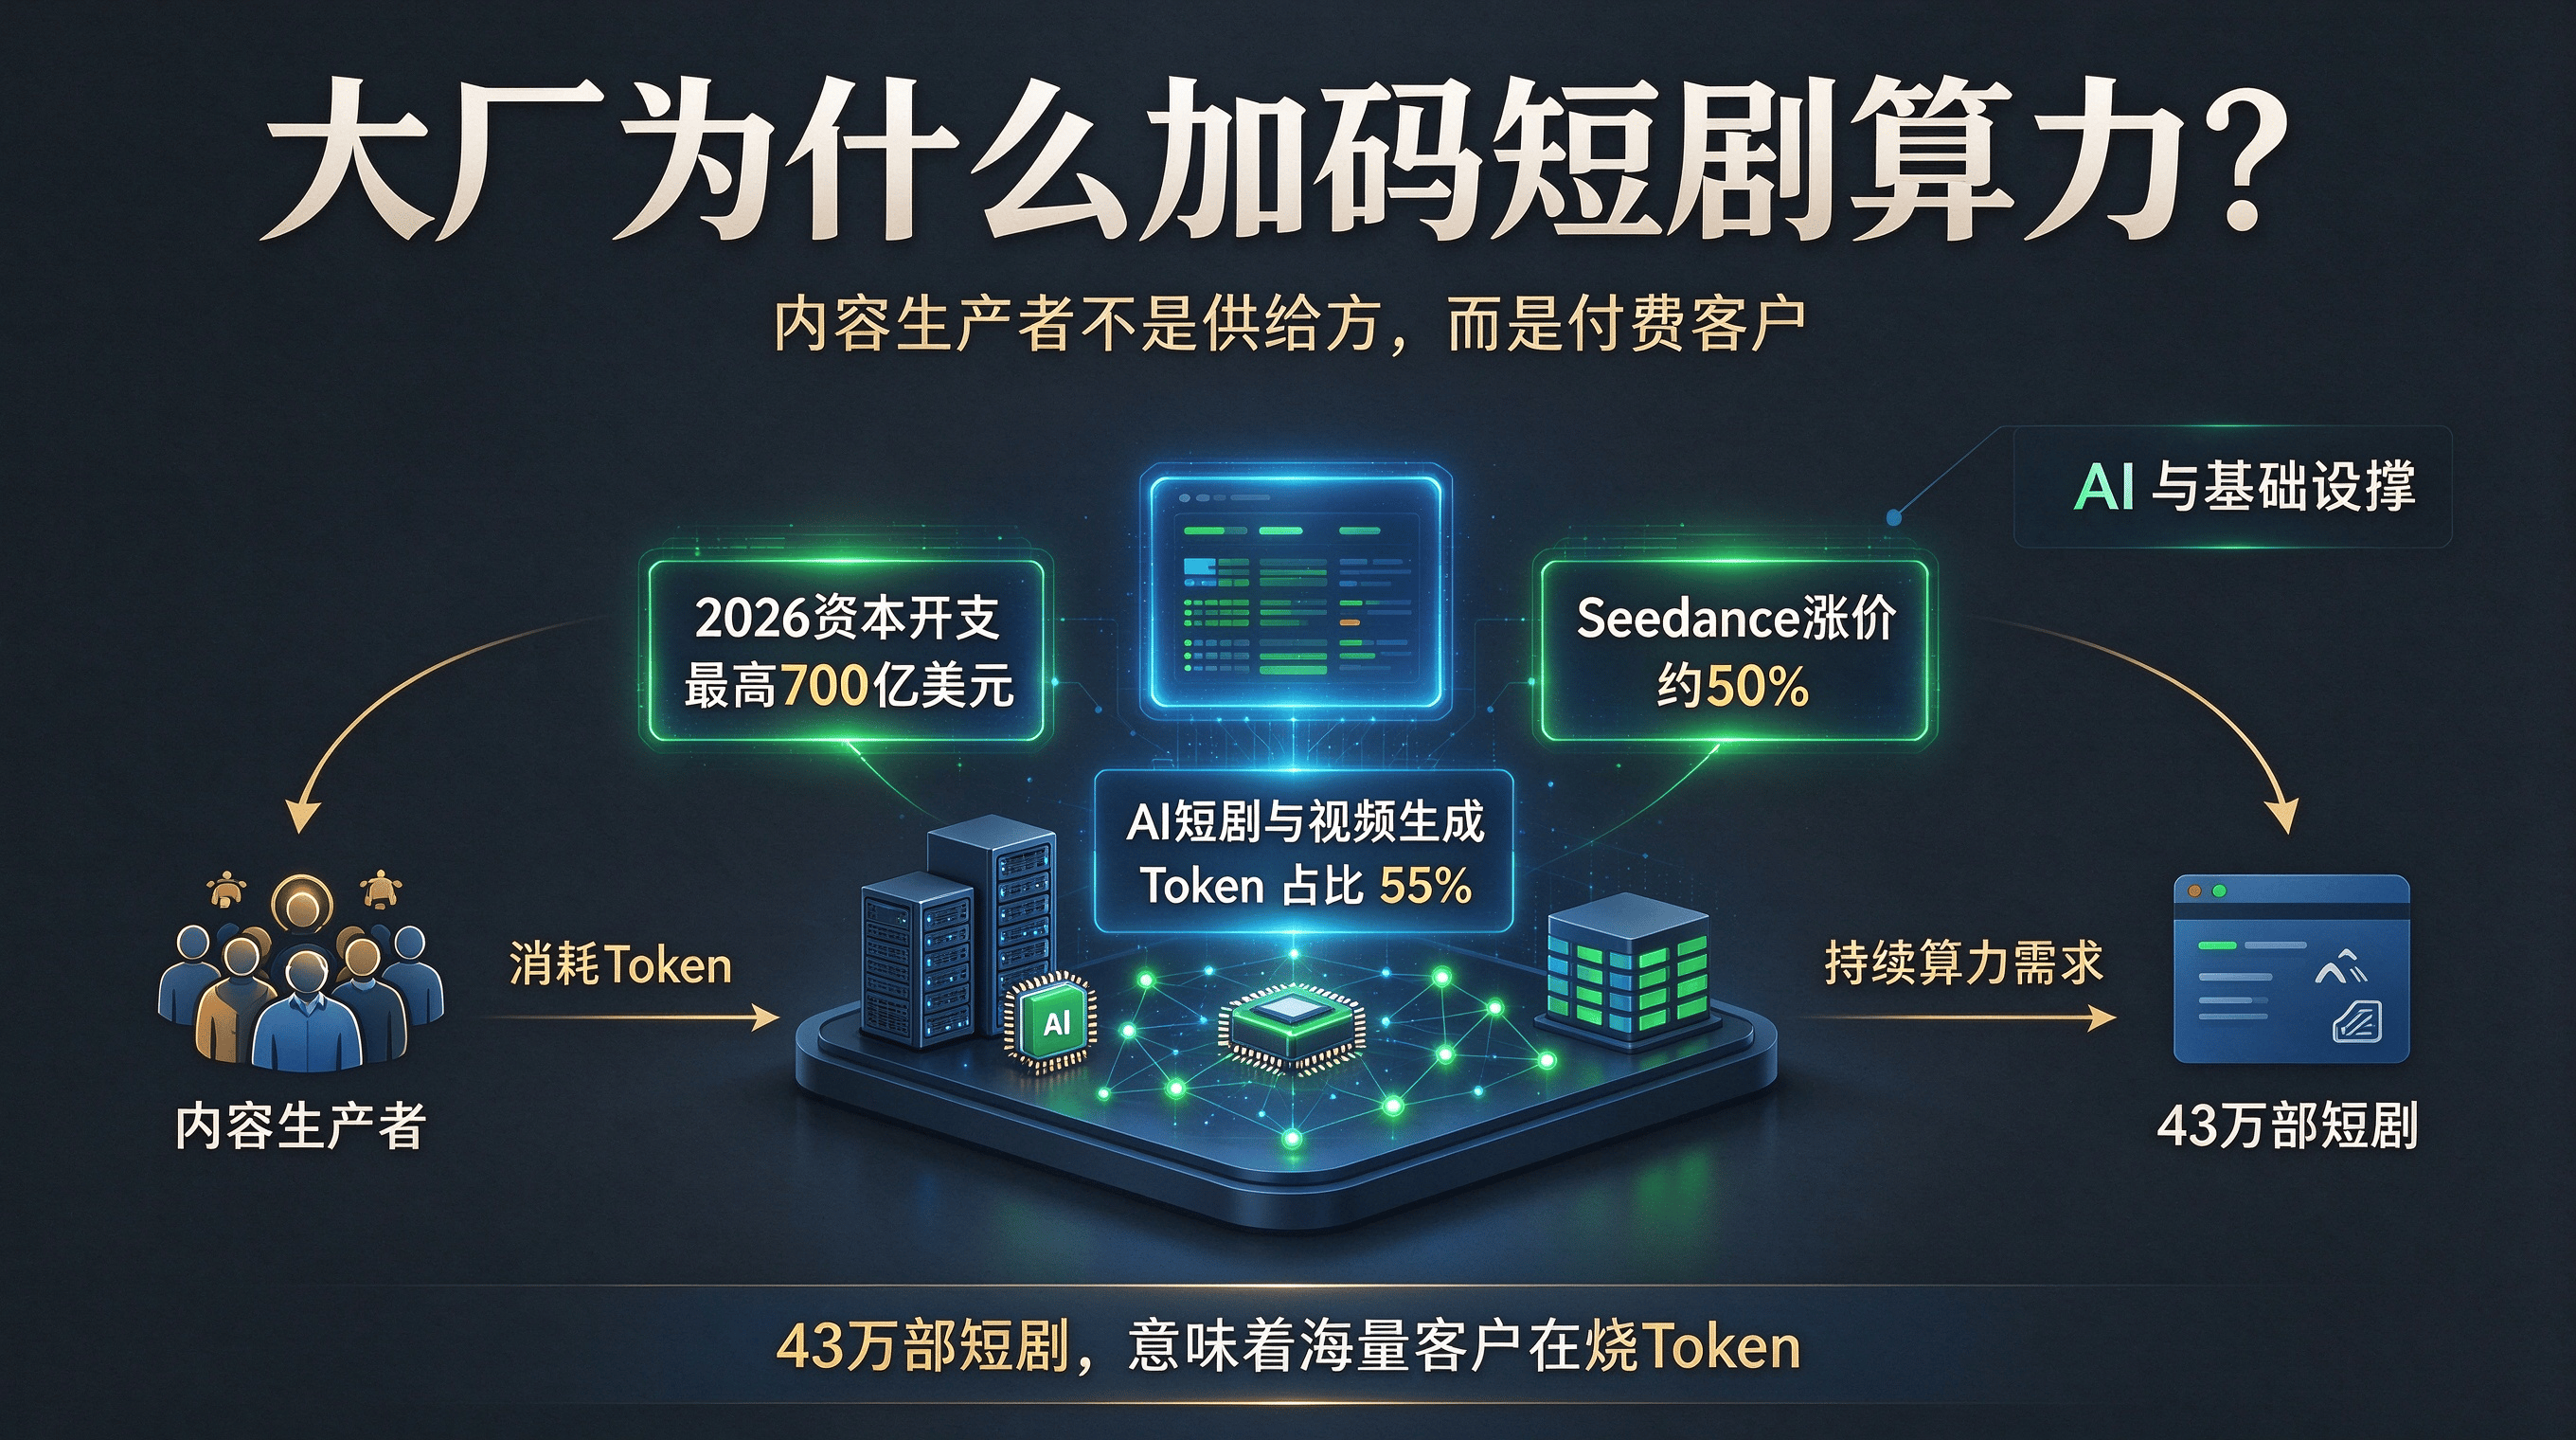
在大厂的视角下,用算力、token、数据中心、投流形成一个巨大的角斗场,内容生产者在这个角斗场厮杀,它赌的是:在这轮出清里,能活下来一批真正会做内容、能持续出精品的公司,这批公司喂养着一个需求快速扩张的市场,会一直是它最稳的客户。还记得开头那个数字吗?55% 的 Token 消耗——大厂等的春天和内容人熬的春天,本来就是同一个。
四、一起蓄力,等一个春天
出清不会一夜完成,春天也不会明天就到。如何度过寒冬,如何在这个寒冬中让自己越来越好,或许是当前作为内容工作者需要深思的。
有人把视野放在了出海,致力于把分母做大。 MPA测算 2026 年海外短剧市场约 36亿美元,中国厂商占了约九成份额;头部平台ReelShort今年收入预计破 10 亿美元,而且第一次扭亏为盈。复仇、逆袭这类爽感是跨文化的,东南亚、中东、拉美还有大片蓝海。9月1日的新规里专门写了 "支持外向型微短剧",监管层也看到了这一层。
也有人扎进垂直细分,做小而美。大众赛道挤满了人,但女性向情感、男性向玄幻、儿童向益智这些细分里还有空白。贵阳的梦绘星界就是从男性向玄幻这条细分里跑出来的:起家时专职动画师只有6个人,靠着AI工业化流程,五个月连出12季、全系列 1200 集,累计播放突破 60 亿——第十二季上线首日热度1.37亿,创下红果平台的历史纪录;开播前的预约量 720 万,已经追上了明星大剧的量级。据行业媒体估算,前十一季的分账约 2000 万;而 9 月底,这个 IP 的真人版已经开机。小而美的本质,是把一部爆款做成一门可复购的生意。
但或许对于想要长期深耕短剧市场的内容生产者,如何通过制度化提高爆款概率,是更值得探索的能力。爆款过去在短剧行业里太像玄学了——开机、投流、赌一把。但如果建立一个有效机制:从立项筛选到成本控制,从人和收益的绑定激励机制到试错预算的空间确定,这些制度变量如果确定得当,爆款率也将不再只是玄学,而是一个可以提升的管理学命题。这一点,在芒果TV的综艺制作中早就有所验证。芒果 TV 的工作室制度试行一年半,12 个工作室,用 51% 的导演完成了近 80% 的自制节目、贡献超 90% 的营收。
写在最后
这个行业现在拼的,真不是谁胆子大,是谁耐力好。需求仍在健康发展,供给在出清,监管在完善,大厂基建仍在快速发展。等这轮调整走完,分母变小了,这个朝气蓬勃的行业,仍然有一个春暖花开在等着我们。